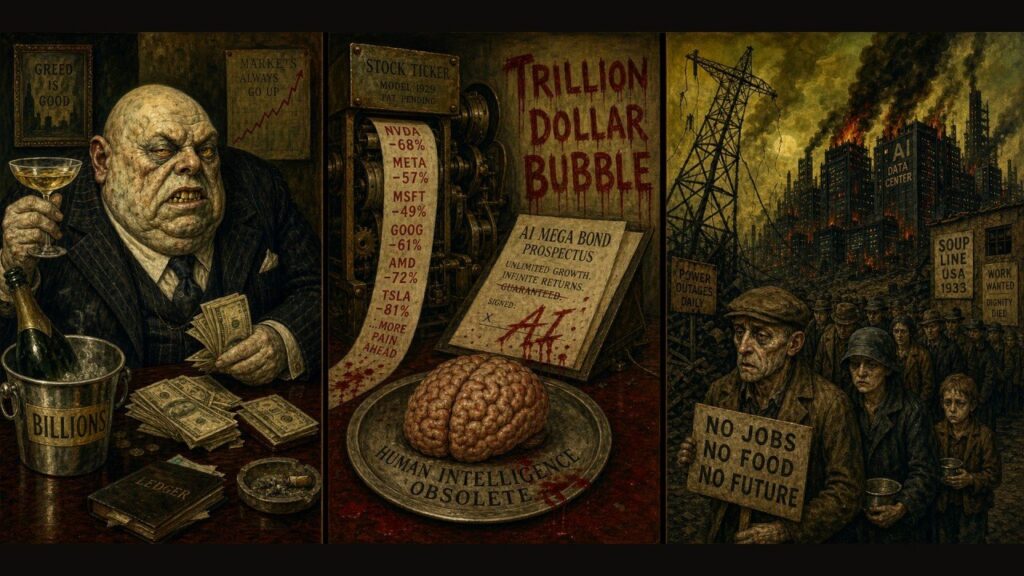
Кукловоды денег слева. Сделка в центре. Последствие справа.
Скотт Орткизе | 29 июля 2026 года |so@throughlinesynthesis.com
«Пришла пора», сказал Морж,
«Подумать о делах:
О башмаках и сургуче,
Капусте, королях,
И почему, как суп в котле,
Кипит вода в морях.»
Льюис Кэрролл, Алиса в Зазеркалье, 1871 (перевод С. Я. Маршака)
Вопрос, который задал мне читатель
Один читатель прислал вопрос, который заслуживает серьёзного ответа, и я собираюсь дать ему серьёзный ответ. Он спросил, дословно:
Если цикл капитальных расходов на искусственный интеллект летит навстречу краху, который любой человек с калькулятором и одним выходным способен увидеть заранее, почему никто его не останавливает? Как получилось, что кто-то передал компании Meta тридцать миллиардов долларов за один день, опираясь на бизнес-план, который сами инженеры считают завышенным? Как SpaceX вышла на биржу с проспектом настолько тонким, что цифры не выдерживают пятнадцатиминутного чтения, и почему это размещение прошло выше объявленного диапазона, при том что весь профессиональный аппарат американских финансов поставил свою подпись? Люди, которые управляют этой машиной, глупы, они мошенники, и в самом ли деле они потеряют рубашку вместе с остальными, или это только так выглядит с дешёвых мест?
Последнее предложение и есть то, на что я хочу ответить. Да, крах приближается. Нет, люди, которые управляют машиной, не глупы. И нет, они не сидят с вами по одну сторону стола. Остальная часть этой статьи объясняет, стол за столом, каким образом сделка, которую каждый в цепочке считает неразумной, всё же исполняется, почему размещение SpaceX в частности является самой чистой демонстрацией современных американских финансов, и как люди на вершине цепочки устраивают свой выход невредимыми, пока ваша пенсия, ваш счёт за электричество и ваш пенсионный счёт поглощают убыток. В финальном разделе я помещу этот шаблон туда, где ему, по моему мнению, место, внутрь истории американского имперского упадка, которую я излагаю в книге, находящейся в работе, потому что пузырь искусственного интеллекта не является деловым скандалом, случайно происходящим во время упадка. Он является одним из механизмов этого упадка.
Цикл капитальных расходов на искусственный интеллект в одном абзаце
Прежде чем провести вас по столам, мне нужно ясно назвать четыре стадии цикла, потому что дальнейший аргумент зависит от того, увидит ли читатель форму целиком.
Стадия первая, бумага.Горсть очень крупных компаний, которые в отрасли называют гиперскейлерами, а именно Microsoft, Alphabet, которая является материнской компанией Google, Meta, которая является материнской компанией Facebook и Instagram, Amazon и Oracle, объявляют, что потратят сотни миллиардов долларов на строительство центров обработки данных для обучения и запуска моделей искусственного интеллекта. Они оплачивают это тремя способами: наличностью от своих существующих бизнесов, новым долгом, продаваемым на публичных облигационных рынках, и договорами аренды оборудования и совместными предприятиями, которые оставляют долг вне их собственных балансов, на балансах связанных сторон. Масштаб только в 2025 году составил примерно 350 миллиардов долларов объявленных капитальных расходов по пяти компаниям, и по их же собственным прогнозам должен превысить 500 миллиардов в 2026 году.
Стадия вторая, физическая стройка.Центры обработки данных заливаются бетоном, прокладываются коммуникации, ставится охлаждение и набирается персонал. Чипы, в основном от Nvidia, устанавливаются. Электричество забирается из местной сети, которая не строилась под такую нагрузку, и плательщики за электроэнергию в Вирджинии, Огайо, Джорджии и Аризоне обнаруживают, что их счета за коммунальные услуги резко растут, чтобы покрыть новый спрос. Вода для систем охлаждения забирается из местных водоносных слоёв, которые также не строились под такую нагрузку. Долг из Стадии первой теперь потрачен и не может быть возвращён без того, чтобы машины начали приносить выручку.
Стадия третья, дефицит выручки.Выручка от продажи доступа к этим моделям в совокупности не покрывает даже процент по долгу, не говоря уже о возврате основной суммы. Собственные отчётные цифры OpenAI за 2025 год показывают выручку в районе 3,7 миллиарда долларов при операционных убытках, кратно превышающих эту сумму. Остальные гиперскейлеры не показывают строку по искусственному интеллекту отдельно, именно для того, чтобы это сравнение нельзя было провести публично. Инженерные критики, включая Янна Лекуна, который возглавляет собственное подразделение исследований искусственного интеллекта в Meta, публично заявили, что нынешний подход, который в отрасли называют большими языковыми моделями, не может обеспечить того прироста производительности, который заложен в цены облигационного рынка.
Стадия четвёртая, коррекция.Когда дефицит выручки станет неоспоримым, а арифметика подсказывает, что это произойдёт между серединой 2027 года и концом 2028 года, облигационные рынки откажутся рефинансировать долг, оценки капитала обвалятся, коммунальные контракты будут пересматриваться в суде по банкротству, и убытки лягут на те балансы, которые вобрали в себя долг. Поскольку долг был распределён между пенсионными фондами, страховыми компаниями, взаимными фондами и индексными фондами, убытки лягут на пенсионеров, страхователей, вкладчиков и обычных владельцев счетов, чьи деньги купили облигации. Руководители, которые направляли расходы, не будут их возвращать. Они уйдут на пенсию.
Таковы четыре стадии. Теперь позвольте мне провести вас по каждому, кто ставит подпись на каждой из них, и почему.
Сделка, стол за столом, на каждой стадии
Я хочу назвать каждую сторону в цепочке, потому что вопрос читателя был таким: как настолько очевидно неразумная сделка доводится до конца, если у каждого в цепочке есть профессиональные обязательства, репутация, которую нужно оберегать, и достаточно интеллекта, чтобы увидеть, что происходит. Честный ответ состоит в том, что ни одному столу в цепочке не поручается видеть картину целиком, и каждый стол вознаграждается за правильное исполнение своего узкого куска сделки. Позвольте мне показать это.
На Стадии первой, когда Meta выпускает облигации на тридцать миллиардов долларов.
Финансовый директор Meta, в настоящее время Сьюзан Ли, подписывает размещение. Её должностная обязанность состоит в том, чтобы привлечь капитал, привлечение которого одобрил совет директоров её компании. Её личный мотив, то есть то, что она лично получает, это компенсационный пакет стоимостью примерно сорок миллионов долларов в год, почти полностью выплачиваемый акциями Meta, которые становятся её собственностью в течение четырёх лет. Если она подпишет, ей заплатят. Если она откажется исполнить решение совета, её заменят в течение квартала новым финансовым директором, который подпишет. Её карьерная траектория на этом заканчивается. У неё нет достаточно сильного контр-стимула, чтобы перевесить личную цену отказа. Она подписывает.
Задайте честный вопрос. Какую ценность Сьюзан Ли создала на сорок миллионов долларов в год. Для трубопроводчика в Пермском бассейне, который работает ночами на буровой площадке, у которого четверо детей и ипотека на дом в Мидленде, который зарабатывает примерно сто сорок тысяч долларов в хороший год со сверхурочными и который прокладывает физическую сталь в погоду, которая убьёт человека, если он неверно обойдётся с ней, честный ответ состоит в том, что она не создала ценности на сорок миллионов долларов. Никто не делает этого за год, сидя за столом в Менло-Парке. Что она сделала, это подписала бумаги, договорилась о процентной ставке на четверть процента ниже той, которую заплатил бы менее хорошо связанный заёмщик, и возглавила казначейскую функцию, которая в любой хорошо управляемой компании выполняется командой из тридцати бухгалтеров, зарабатывающих от ста пятидесяти тысяч до четырёхсот тысяч долларов каждый. Сорок миллионов не являются компенсацией за созданную ценность. Это доля от изъятия. Это то, что профессиональный класс платит самому себе за то, что стоит в положении, где изъятие санкционируется. Сорок часов работы трубопроводчика в неделю производят природный газ, который питает центры обработки данных. Сорок миллионов Сьюзан Ли в год являются налогом на сорок часов работы трубопроводчика, отмытым через комитет по вознаграждениям и выплаченным в акциях, которые будут проданы до того, как наступит коррекция. Это моральное суждение, это арифметика, и это одновременно и то, и другое. Каждый названный в этой статье человек, которому платят на этом уровне или выше, получает деньги на тех же условиях, и договорённость, которая им платит, не выдерживает никакого честного прочтения в терминах того, чего стоит труд и для чего существует компенсация.
Совет директоров Meta, председателем и контролирующим лицом которого является Марк Цукерберг, утверждает программу расходов. Цукерберг держит акции с суперголосом, то есть акции, которые несут по десять голосов каждая, тогда как обычный акционер держит акции, несущие по одному голосу каждая. Эту схему он выторговал во время первичного публичного размещения Facebook в 2012 году, и андеррайтеры её допустили, потому что отказ от неё стоил бы им мандата. Публичным акционерам в то время говорили, что продолжающийся личный контроль Цукерберга необходим для сохранения видения основателя. Четырнадцать лет спустя это видение обошлось акционерам примерно в двести миллиардов долларов при списании метавселенной, а сейчас тратит ещё сто миллиардов долларов на инфраструктуру искусственного интеллекта, которую его собственный финансовый директор не может защитить цифрами. Совет составлен из членов, которых Цукерберг подобрал лично и которых он может сместить по своему усмотрению через свой контроль голосования. Одобрение советом программы расходов функционально является его одобрением, потому что совет, который отказался бы одобрить, был бы заменён в течение месяца. Его личный мотив раскрыт в его заявлениях по форме 4. Он уже продал более девяти миллиардов долларов акций Meta плановыми траншами в 2024 и 2025 годах. Он направляет компанию расходовать капитал акционеров на технологическую ставку, из исхода которой он уже частично обналичился. Если расходы окупятся, его оставшаяся позиция выиграет. Если расходы провалятся, наличные, которые он уже извлёк, не подлежат возврату, а акционеры понесут убыток. Он лично сталкивается с асимметричным потенциалом роста, выторгованным для себя за их счёт. Он направляет расходование.
Примените тест трубопроводчика. Девять миллиардов долларов это то, что трубопроводчик в Мидленде заработает примерно за шестьдесят пять тысяч лет работы по нынешней ставке. Это весь пожизненный труд города из сорока тысяч квалифицированных рабочих. Цукерберг извлёк это за двадцать четыре месяца, кликая по заранее запланированным ордерам на продажу, которые его юристы настроили по программе, называемой планом 10b5-1 и которую я объясню дальше в статье. Он не построил моста. Он не пробурил скважины. Он не проложил ни фута трубы. Он возглавлял компанию, чей исходный продукт, университетский социальный справочник, который он украл у трёх своих однокурсников по Гарварду и урегулировал иск по этому поводу, за двадцать лет превратился в рекламную платформу, которая, по признанию его же собственной компании в различных показаниях в Конгрессе, служила каналом иностранного вмешательства в выборы, подростковых самоубийств, этнических чисток в Мьянме и алгоритмической радикализации значительной части американского электората. Он приурочил продажу своих акций к технологическому циклу, на реализацию которого он теперь направляет оставшийся капитал той же самой компании. Какую ценность он создал в обмен на девять миллиардов долларов извлечённой наличности. Честный ответ состоит в том, что ценность это не та рамка, которая производит девять миллиардов долларов. Такой рамкой является контроль, а контроль был сконструирован во время первичного публичного размещения через голосовые схемы, к принятию которых акционеров принудили. Девять миллиардов это премия за контроль, выплачиваемая основателю, который сохранил голосовые права и продавал экономические права по мере роста, за счёт обычных акционеров, которые поверили ему на слово в 2012 году, что он воспользуется контролем ответственно. Он этого не сделал.
Андеррайтинговый синдикат, во главе которого JPMorgan Chase под руководством Джейми Даймона, Goldman Sachs под руководством Дэвида Соломона и Morgan Stanley под руководством Теда Пика, организует продажу облигаций. Синдикат зарабатывает примерно четверть одного процента от размера сделки, что на тридцати миллиардах долларов составляет семьдесят пять миллионов долларов комиссии, выплачиваемой при закрытии, без последующего клавбэка. У каждого из этих трёх генеральных директоров личная компенсация напрямую привязана к выручке инвестиционного банкинга. Компенсация Даймона в 2024 году составила тридцать шесть миллионов долларов, значительная часть которой была связана с показателями инвестиционного банка. Компенсация Соломона составила тридцать девять миллионов. Компенсация Пика составила тридцать четыре миллиона. Отказ от мандата Meta по соображениям осмотрительности стоит каждому из них примерно один миллион долларов личной компенсации в следующем году, плюс репутационный ущерб от потери мандата в пользу конкурента. Подписание мандата и последующее наблюдение за дефолтом облигаций не стоит каждому из них лично ничего, потому что комиссия уже уплачена фирме, а их бонусы уже начислены. Эти трое мужчин это знают. Они борются за мандат.
Вопрос про трубопроводчика, применённый к троим сразу. Между собой они получили примерно сто девять миллионов долларов в 2024 году. Что эти трое построили, произвели, перевезли, вылечили, чему научили или что починили в этом году в обмен на эти деньги. Ничего. Они ставили подписи на сделках, возглавляли комитеты по рискам, читали доклады, свидетельствовали перед Конгрессом и стояли в позиции, где собираются комиссии. Да, банки, которыми они руководят, в совокупности выполняют производительную работу, а именно обработку платежей, кредитное посредничество, кредитование малого бизнеса и торговое финансирование. Эту производительную работу выполняют примерно шестьсот тысяч сотрудников в трёх фирмах вместе взятых, большинство из которых зарабатывают от пятидесяти тысяч до двухсот тысяч долларов в год, и любой из них может быть заменён другим компетентным профессионалом в течение тридцати дней. Генеральный директор крупного американского банка также может быть заменён другим компетентным профессионалом в течение тридцати дней при уровне компенсации в два миллиона долларов в год, и банк будет продолжать работать в точности так, как сегодня. Разница между двумя миллионами и тридцатью шестью миллионами, то есть дополнительные тридцать четыре миллиона долларов в год, которые Даймон получает сверх того, что требует должность, это доля потока комиссий, а не компенсация за производительный труд. Соломон в Goldman Sachs и Пик в Morgan Stanley получают деньги на тех же условиях. Эти трое, вместе взятые, извлекают примерно сто миллионов долларов в год из американской финансовой системы за то, что стоят в позиции, где собираются комиссии. Счёт за электричество трубопроводчика и его пенсионный счёт 401k финансируют часть этого изъятия, независимо от того, знает он об этом или нет, а он не знает. В этом и суть. Он не должен знать.
Три главных рейтинговых агентства, Moody’s под руководством Роба Фаубера, Standard and Poor’s под руководством Мартины Чунг и Fitch под руководством Иэна Линнелла, присваивают облигациям рейтинг. Всем троим платит Meta, то есть эмитент облигаций, за то, чтобы они оценили облигации, которые продаёт Meta. Это называется моделью «платит эмитент». Эта модель была определена как фундаментальный конфликт интересов после финансового кризиса 2008 года и не была реформирована за прошедшие восемнадцать лет, потому что агентства лоббируют против реформы, а эмитенты реформы не хотят. Личный мотив каждого из этих генеральных директоров состоит в том, что примерно девяносто процентов выручки агентства это комиссии эмитентов, что означает, что каждое понижение рейтинга крупного эмитента ставит под угрозу следующий мандат на рейтингование в пользу конкурента. Фауберу, Чунг и Линнеллу платят по несколько миллионов долларов в год в виде компенсации, привязанной к выручке агентства. Понижение рейтинга Meta обошлось бы Moody’s следующими мандатами Alphabet, Microsoft, Oracle и Amazon в том же секторе, потому что эти компании прочли бы понижение как сигнал, что Moody’s ненадёжна в благословении цикла искусственного интеллекта. Генеральный директор рейтингового агентства, который понижает рейтинг гиперскейлера, заканчивает свой срок в течение года. Ни один из троих этого не делает. Meta получает рейтинг A.
Что рейтинговые агентства на самом деле делают за те несколько миллионов долларов, которые получает каждый из их генеральных директоров. Они публикуют буквенные оценки долговых инструментов. Это и есть весь продукт. Трубопроводчик в Мидленде не получает рейтинг от Moody’s на свою ипотеку, потому что его ипотека оценивается кредитором, который посмотрел его налоговые декларации и его кредитный отчёт. Эмитент из списка Fortune 500 получает рейтинг от Moody’s, потому что рейтинг это билет, который допускает облигацию эмитента в портфель распорядителя пенсионного фонда, согласно правилам мандата, которые я описал в абзаце о Сьюзан Ли. Продукт рейтингового агентства это не анализ. Это билет. И билет оценивается по той цене, которую готов заплатить эмитент, что для крупной облигации гиперскейлера составляет несколько сотен тысяч долларов за выпуск. Умножьте это на тысячи выпусков в год и вы получите выручку агентства, которая выплачивается Фауберу, Чунг и Линнеллу. Это частный налог на поток американского капитала, собираемый тремя фирмами, которым эту власть предоставил акт Конгресса 1975 года, который так и не был содержательно пересмотрен. Трубопроводчик не голосовал за эту договорённость. Его пенсионные сбережения проходят через неё независимо от того, знает он об этом или нет. И исторические данные о фактической аналитической работе этих фирм являются достоянием общественности. Те же три агентства присваивали рейтинг AAA субпраймовым ипотечным облигациям в 2005, 2006 и 2007 годах. Эти рейтинги AAA были билетом, который допустил субпраймовые облигации в те же самые портфели пенсионных фондов, на те же балансы страховых компаний и в те же бенчмарки взаимных фондов, которые теперь держат облигации искусственного интеллекта. Облигации объявили дефолт. Пенсионные фонды потеряли сотни миллиардов долларов. Страховые компании были спасены за счёт налогоплательщика. Рейтинговые агентства заплатили скромные гражданские урегулирования Министерству юстиции, то есть штрафы, составлявшие небольшие доли от собранных ими комиссий за рейтинги, и ни один руководитель ни в одной из трёх фирм не был привлечён к уголовной ответственности. Агентства продолжали работать по той же модели «платит эмитент», с тем же руководящим классом, и сейчас выполняют ту же работу над выпусками облигаций искусственного интеллекта. Пенсионные сбережения трубопроводчика находятся на принимающей стороне этой договорённости уже восемнадцать лет, и снова находятся на её принимающей стороне сейчас.
Распорядитель пенсионного фонда, например Стивен Гилмор, главный инвестиционный директор Пенсионной системы государственных служащих Калифорнии, покупает облигации, потому что её мандат требует держать определённый процент портфеля в корпоративном долге инвестиционного уровня, то есть в долге с рейтингом A минус или выше, а облигации Meta имеют рейтинг A. Её личный мотив состоит в том, что её трудовой договор с советом пенсионного фонда возобновляется на основе относительной доходности к бенчмарку. Отставание от бенчмарка в течение трёх последовательных кварталов является основанием для непродления. Её собственная пенсия, по иронии, финансируется той же самой пенсионной системой, чьими активами она распоряжается. У неё нет никакого личного выигрыша от отказа покупать облигации Meta и значительный личный проигрыш от такого отказа. Она покупает.
Казначей страховой компании, например в MetLife под руководством генерального директора Мишеля Халафа или в Prudential под руководством Эндрю Салливана, сопоставляет долгосрочные страховые обязательства с высококачественными долгосрочными активами. Облигации Meta соответствуют требованию. Личный мотив казначея состоит в том, что прибыльность страхового андеррайтинга, от которой зависит его годовой бонус, напрямую страдает от держания менее доходных казначейских облигаций вместо более доходных корпоративных облигаций инвестиционного уровня. Компенсация Халафа в 2024 году составила двадцать три миллиона долларов. Компенсация Салливана была в схожем диапазоне. Инвестиционные портфели их фирм генерируют доходность, которая делает страховой бизнес прибыльным. Казначеи, которые отказываются от корпоративных облигаций инвестиционного уровня по соображениям осмотрительности, заменяются. Он покупает.
Примените тест к Халафу и Салливану. Двадцать три миллиона долларов в год каждый за руководство страховыми бизнесами, чья фактическая работа, то есть андеррайтинг риска и выплата возмещений, выполняется десятками тысяч оценщиков ущерба, актуариев и администраторов, зарабатывающих от шестидесяти тысяч до двухсот тысяч долларов в год. Ни Халаф, ни Салливан лично не подписывают полиса, не оценивают возмещение и не проверяют актуарные таблицы. Они стоят на вершине организационной схемы, которая получает премии от страхователей и инвестирует эти премии в рынок корпоративных облигаций. Их компенсация это доля от разницы между тем, что платит страхователь, и тем, что приносит инвестиционный портфель, и их бонусы откалиброваны так, чтобы наращивать эту разницу, выталкивая инвестиционный портфель дальше по кривой риска. Вдова в округе Лаудон, которая ежемесячно платит премию по своему пожизненному страхованию, оплачивает через эту премию небольшую годовую долю, которая финансирует пакет Халафа в двадцать три миллиона долларов. Когда портфель облигаций искусственного интеллекта в MetLife понесёт убытки в ходе коррекции, а он их понесёт, её премия не снизится. Её выплаты не вырастут. Произойдёт то, что MetLife обратится к страховым комиссарам штатов с заявлением о повышении премий для восстановления капитальной базы, и комиссары эти повышения одобрят, потому что альтернатива это неплатёжеспособность. Она заплатит за убытки по тем же облигациям, которые финансировали компенсацию Халафа, и заплатит второй раз через более высокую премию, от которой она не может отказаться, не потеряв покрытие.
Управляющий взаимного фонда в Fidelity, BlackRock или Vanguard покупает облигации, потому что заявленный бенчмарк её фонда, то есть индекс облигационного рынка, составленный Bloomberg или Intercontinental Exchange, включает выпуск Meta в тот момент, когда облигации становятся приемлемыми. Если она не купит, она отстанет от бенчмарка. Её личный мотив состоит в том, что управляющие фондами, которые отстают от бенчмарков, теряют активы в пользу конкурентов, а потери активов ведут к снижению компенсации и, в конечном счёте, к увольнению. Она покупает.
Индексный фондовый комплекс ещё хуже. Ларри Финк, генеральный директор BlackRock, и руководство Vanguard и State Street построили бизнесы, в которых комиссии взимаются с общих активов под управлением. Активы BlackRock под управлением составляли примерно одиннадцать триллионов долларов на конец 2024 года. Каждый новый выпуск облигаций, попадающий во вселенную приемлемых индексов, автоматически расширяет холдинги пассивного комплекса и, следовательно, базу комиссий. Личный мотив Финка, то есть то, что он лично получает, это компенсационный пакет, напрямую привязанный к активам фирмы и операционному доходу. Его компенсация в 2024 году составила примерно тридцать семь миллионов долларов. У него есть прямой личный финансовый интерес в расширении пассивного комплекса, и он использует свой публичный голос для защиты и нормализации его расширения. Отдельные распределения пассивных фондов исполняются программным обеспечением, написанным по правилам, которые фирма Финка разработала и в интересах сохранения которых лоббировала. Ни один живой человек в BlackRock не оценивает никакую отдельную покупку облигаций Meta. Программа покупает, потому что правила индекса говорят покупать.
Это тот случай, где тест трубопроводчика бьёт сильнее всего, так что позвольте применить его в явном виде. Ларри Финку платят тридцать семь миллионов долларов в год за руководство фирмой, чья основная работа выполняется программным обеспечением, покупающим то, что входит в индекс. Программное обеспечение не требует надзора на тридцать семь миллионов долларов в год. Программное обеспечение вообще не требует никакого надзора в том смысле, в каком его требует заводской цех. То, что Финк на самом деле обеспечивает за тридцать семь миллионов долларов, это публичная адвокатура, то есть телевизионные появления, показания перед Конгрессом, ежегодные письма генеральным директорам, которые в финансовой прессе трактуются как папские энциклики, и приватный доступ к каждому американскому президенту и каждому главе европейского правительства за последние двадцать лет, всё это разворачивается для защиты договорённости, по которой его фирма собирает комиссии с одиннадцати триллионов долларов чужих денег. Его работа политическая, а не экономическая. Ему платят на уровне главы государства за лоббирование дальнейшего расширения машины, которой он управляет, и ни один глава государства в мире не имеет активов под своим личным надзором, приближающихся к активам под надзором Финка. Пенсионный счёт трубопроводчика, размещённый в фонде целевой даты в его плане 401k у работодателя, платит небольшую годовую комиссию BlackRock, которая на его выписке практически невидима. Умножьте эту небольшую комиссию примерно на двести миллионов американских пенсионных счетов и вы получите базу активов в одиннадцать триллионов долларов, которая финансирует пакет Финка в тридцать семь миллионов долларов. Трубопроводчик через свой пенсионный счёт оплачивает политическую операцию, которая заставляет его продолжать платить. Это не случайность договорённости. Это и есть договорённость.
Сотрудник по комплаенсу у каждого из этих покупателей проверяет, что рейтинг достаточно высок, раскрытие информации полное и документы в порядке. Её личный мотив состоит в том, что сотрудникам по комплаенсу, которые поднимают содержательные инвестиционные вопросы, велят вернуться за свой стол, а если они настаивают, их переводят на позиции с меньшим влиянием. Её карьера зависит от того, чтобы оставаться в своей полосе. Она остаётся.
Комиссия по ценным бумагам и биржам, возглавляемая Полом Аткинсом при нынешней администрации, рассматривает размещение. Её уставные полномочия в соответствии с Законом о ценных бумагах 1933 года ограничены обеспечением того, чтобы раскрытие информации было полным и не вводило в заблуждение. Конгресс никогда не наделял Комиссию полномочиями блокировать размещение на том основании, что базовый бизнес неразумен. Личный мотив Аткинса состоит в том, что он был назначен администрацией, которая проводила предвыборную кампанию под лозунгами более мягкого применения финансового регулирования и которая публично благоволит отраслям, чьи облигации он теперь рассматривает. Его срок и его пост-комиссионная карьера зависят от того, чтобы не поставить администрацию в неловкое положение. Он одобряет раскрытие. Размещение проходит.
Федеральная резервная система, возглавляемая Джеромом Пауэллом, видит совокупную картину и теоретически могла бы поднять требования к капиталу для банков, держащих этот долг, или выпустить макропруденциальные указания, чтобы замедлить накопление экспозиции. Она этого не сделала. Личный мотив Пауэлла сложен, но поддаётся описанию. Председатель ФРС, который называет пузырь по имени, обваливает рынок в одиночку, и его лично обвиняют в последующей рецессии. Председатель, который ничего не говорит, разделяет вину со всей политической системой, когда коррекция в конечном счёте наступит. Пауэлл выбрал второй путь, как это делал каждый председатель до него в схожем положении. Кроме того, собственные декларации Пауэлла о личных финансах показывают, что он держит казначейские ценные бумаги и диверсифицированные индексные позиции, что означает, что общий спад рынка затронул бы его умеренно, но общий рост рынка не даёт ему особой выгоды. Он не инвестирован лично в пузырь, но он инвестирован лично в то, чтобы его не обвинили в его коррекции. Он ждёт.
Посчитайте, что произошло.Каждый человек, названный выше, сделал в точности то, чего требовал его институт. Каждый институт действовал в рамках своего законного устава. Никто не совершил проступка. Тридцать миллиардов долларов переместились от вкладчиков к Meta за один день. Ни одному столу в цепочке не поручалось рассмотреть, имеет ли сделка в целом смысл, потому что ни один институциональный устав не содержит этого вопроса. Такого вопроса не существует внутри системы, поэтому система не может на него ответить.
На Стадии второй, когда строятся центры обработки данных.Генеральные подрядчики, а именно Turner Construction, Bechtel под руководством Брендана Бехтеля и Fluor Corporation под руководством Дэвида Констейбла, берут контракты с фиксированной ценой и получают оплату независимо от того, будут ли когда-либо готовые центры обработки данных использоваться прибыльно. Их генеральные директора получают вознаграждение исходя из выручки и портфеля контрактов, оба показателя за три года удвоились благодаря стройке искусственного интеллекта. Отказ от контракта на том основании, что заказчик может не пережить коррекцию, был бы профессиональным самоубийством. Они подписывают.
Поставщики оборудования, главным образом Nvidia под руководством Дженсена Хуанга, отгружают чипы по договорной цене и получают оплату при доставке. Хуанг лично продал акций Nvidia примерно на три миллиарда долларов за восемнадцать месяцев, предшествующих написанию этой статьи, в плановых, задекларированных по форме 4 сделках. Его личный мотив прозрачен. Он знает, что выручка клиентов в настоящее время не поддерживает расходы клиентов, потому что он изучал финансовую отчётность своих же клиентов, как это сделал бы любой полупроводниковый руководитель. Он конвертирует свой капитал в компании, чьи основные клиенты структурно не в состоянии платить за то, что они покупают, в наличные, по оценкам, установленным обычным розничным инвестором. Он продолжает отгружать чипы, потому что рост выручки Nvidia финансирует его собственную компенсацию и программу акций, и потому что отказ от отгрузки только передал бы клиента конкуренту. Он отгружает.
Хуанг это самый близкий к подлинному созданию стоимости случай в этой статье, и стоит назвать это достижение прежде, чем называть изъятие. Nvidia проектирует графические процессоры, которые в настоящее время являются лучшими в мире для параллельных вычислений, которых требует обучение искусственного интеллекта. Эта проектная работа реальна, разрабатывалась десятилетиями и отражает подлинное инженерное суждение. Она выполняется примерно тридцатью тысячами инженеров Nvidia, зарабатывающих от ста пятидесяти тысяч до пятисот тысяч долларов в год, большинство из которых Хуанг лично не может заменить и которые лично не могут заменить его. Инженерия не является вопросом. Вопросом является извлечение трёх миллиардов долларов личной наличности за восемнадцать месяцев. Хуанг знает, потому что он читал финансовую отчётность своих собственных клиентов, как это сделал бы любой полупроводниковый генеральный директор, что клиенты, тратящие в настоящее время триста миллиардов долларов в год на его продукцию, не имеют выручки, чтобы поддерживать эти расходы более ещё восемнадцати-двадцати четырёх месяцев при текущих темпах сгорания. Он продаёт акций на три миллиарда долларов в оценку, установленную обычным розничным инвестором и пассивным индексным комплексом, которые не читали этой финансовой отчётности и не смогли бы её прочесть, даже если бы попытались, потому что клиенты не раскрывают отдельно расходы на искусственный интеллект по сравнению с выручкой от искусственного интеллекта по причинам, которые я описал в абзацах о Стадии третьей выше. Хуанг не мошенник, и я его так не называю. Он генеральный директор, который так сконструировал свои личные финансовые дела, чтобы конвертировать инженерный кредит доверия компании, которую он основал, в наличные по плановой программе, по оценкам, которые обычный розничный инвестор не может правильно оценить, в преддверии коррекции, которую Хуанг видит в финансовой отчётности своих клиентов, а розничный инвестор нет. Когда коррекция наступит, инженерия останется реальной. Клиенты по-прежнему будут должны Nvidia деньги, которые они по договору обязались заплатить, независимо от того, могут они их заплатить или нет. Но три миллиарда долларов, которые Хуанг извлёк, исчезнут со счёта розничного инвестора и диверсифицируются в его недвижимость в Малибу, его винодельню в Напе, его коллекцию искусства и трасты, которые он учредил для своих детей. Инженерия не исчезает. Компенсация не возвращается. И 401k трубопроводчика, который держит акции Nvidia через фонд целевой даты, будет стоить столько, сколько скажет коррекция.
Broadcom под руководством Хока Тана, Cisco под руководством Чака Роббинса и Dell под руководством Майкла Делла сталкиваются с тем же расчётом в своих соответствующих масштабах. Каждый из них продал значительные личные позиции по акциям во время стройки. Ни у кого из них нет профессионального стимула замедлять поставки. Каждый продолжает.
Коммунальные компании, а именно Dominion Energy под руководством Роберта Блю в Вирджинии и Georgia Power под руководством Ким Грин, подписывают долгосрочные соглашения о закупках электроэнергии по тарифам, утверждённым коммунальными комиссарами штатов, которые назначаются губернаторами, получающими предвыборные пожертвования от тех же коммунальных компаний. Блю и Грин получают вознаграждение исходя из роста тарифной базы, то есть общей суммы капитала, размещённого в коммунальной инфраструктуре, на которую коммунальная компания имеет право получать регулируемую доходность. Каждое новое расширение центра обработки данных увеличивает тарифную базу. Каждый плательщик за электричество в Вирджинии и Джорджии платит более высокие тарифы, чтобы финансировать доходность на эту расширенную тарифную базу. Генеральный директор, который замедляет этот рост, заменяется советом, который сам состоит из членов, чья компенсация зависит от того же роста тарифной базы. Коммунальные комиссары штатов, которые утверждают тарифы, назначаются губернаторами, чьи кампании финансируются коммунальными компаниями. Ни у одной из этих сторон нет никакого личного стимула замедлять выпуск Стадии первой, потому что выручка приходит на Стадии второй независимо от того, что произойдёт на Стадии четвёртой. Они одобряют.
Здесь у вопроса про трубопроводчика есть техасская сестра-близнец, а именно вдова в округе Лаудон, штат Вирджиния, чей покойный муж тридцать лет был линейным монтёром Dominion и чей счёт за электричество удвоился за восемнадцать месяцев, потому что тарифная база Dominion выросла и включила новые фидерные линии для центров обработки данных, которых она не видит из своего дома. Роберту Блю в 2024 году заплатили одиннадцать миллионов долларов. Ким Грин заплатили примерно столько же. Что они построили взамен. Они одобряли планы размещения капитала, свидетельствовали перед коммунальными комиссиями штатов, подписывали соглашения о закупках электроэнергии и возглавляли бригады линейных монтёров и инженеров, которые выполняли фактическое строительство при компенсации от восьмидесяти тысяч до ста пятидесяти тысяч долларов в год. Одиннадцать миллионов не за строительную работу. Они за то, что человек стоит в позиции, где санкционируется тарифная база. Вдова в округе Лаудон платит за это каждый месяц, отдельной строкой в её счёте за электричество, которая называетсякорректировка на топливои которую она не может отказаться платить без потери электроснабжения. Пенсия её покойного мужа, по иронии, инвестирована в акции Dominion Energy через пенсионную систему государственных служащих её штата. Она финансирует компанию, которая повышает её счёт за электричество, чтобы та могла строить центры обработки данных для технологического цикла, чьи облигации она же также держит через свой пенсионный фонд. Каждая стрелка на диаграмме указывает на неё.
На Стадии третьей, когда выручки не появляется.Финансовые директора гиперскейлеров сегментируют свою отчётность так, чтобы строка искусственного интеллекта не раскрывалась отдельно. Комиссия по ценным бумагам и биржам не требует отдельного раскрытия этой строки, потому что стандарты сегментной отчётности в соответствии с Общепринятыми принципами бухгалтерского учёта, известными как GAAP, разрешают компании определять свои сегменты самостоятельно. Финансовые директора делают это, потому что отдельное раскрытие показало бы выручку против расходов таким образом, что рынок немедленно учёл бы это в цене, а немедленный учёт в цене обвалил бы акцию, что запустило бы обрыв вестинга по грантам акций для руководителей, которые они и их коллеги всё ещё превращают в наличные. Нераскрытие это личный интерес.
Аналитики sell-side Уолл-стрит, то есть аналитики технологического сектора в Morgan Stanley, Goldman Sachs, JPMorgan, Bank of America, Barclays и Bernstein, публикуют исследовательские заметки, прогнозирующие рост выручки искусственного интеллекта на основе прогнозов менеджмента. Личный мотив аналитика состоит в том, что её фирма зарабатывает десятки миллионов долларов в год на комиссиях за андеррайтинг, комиссиях за консультации по слияниям и торговых комиссиях от гиперскейлеров. Аналитик, который публикует медвежью заметку, лишает свою фирму следующего мандата на андеррайтинг. Аналитик, который публикует бычью заметку, впоследствии оказавшуюся неверной, не теряет ничего, потому что она ошиблась вместе с каждым другим аналитиком в её когорте. Она пишет по-бычьи. Это не проступок ни в каком юридическом смысле. Это рациональный итог структуры стимулов, действующей со времён Глобального урегулирования исследований аналитиков 2003 года, то есть соглашения, которое Элиот Спитцер выторговал с фирмами Уолл-стрит после пузыря доткомов и в котором фирмы согласились формально отделить исследования от банковских услуг, не сумев изменить лежащую в основе бизнес-модель sell-side исследований. Двадцать три года спустя разделение существует на бумаге и не существует на практике. Каждый аналитик в технологическом отделе каждого крупного банка знает, что её компенсация зависит от поддержания конструктивных отношений с генеральными директорами гиперскейлеров, чьи мандаты на облигации финансируют выручку её фирмы, а каждый генеральный директор гиперскейлера знает, что её доступ к аналитику, освещающему её компанию, зависит от того, чтобы это освещение оставалось конструктивным. Реформы не пережили столкновения с потоком комиссий. Ничего с 2003 года не пережило.
Финансовая пресса, а именно технологические и деловые отделы The Wall Street Journal, The New York Times, Bloomberg, CNBC и Financial Times, освещают объявления, а не арифметику. Личный мотив репортёра состоит в том, что репортёры, публикующие доступные, торжественные профили технологических руководителей, вознаграждаются доступом к этим руководителям, приглашениями на отраслевые конференции, книжными сделками, телевизионными появлениями и карьерными траекториями, включающими старшие позиции в коммуникационных фирмах, чьи клиенты эти же самые руководители. Репортёр, публикующий враждебные расследовательские материалы, лишается доступа, ему звонит пресс-секретарь руководителя с жалобой, ему угрожают судебными исками о клевете, и его карьерные перспективы сужаются. Издатели, редакторы и репортёры ясно считывают эту структуру стимулов и подбирают штат соответственно. Разрыв между обещанной и полученной выручкой растёт каждый квартал, и каждый квартал освещение представляет этот разрыв как временный дефицит на пути к большему будущему. Деловая пресса не всегда была такой. В более ранний период те же издания вели враждебное освещение тех же компаний, а именно разгребание грязи Иды Тарбелл против Standard Oil, следственные репортажи Джека Андерсона об оборонных подрядчиках, освещение Уотергейта Бобом Вудвордом и Карлом Бернстайном в The Washington Post. Та пресса финансировалась рекламой от компаний потребительских товаров, у которых не было институциональных отношений с руководителями, о которых они писали. Нынешняя пресса финансируется рекламой от тех же технологических компаний, чьих руководителей она освещает, и подписками, продаваемыми через социальные медиа-платформы тех же руководителей, и её укомплектовывают репортёры, которые понимают, что их следующая работа это коммуникационная роль в одной из этих компаний. Функция противостояния упала не потому, что репортёры стали ленивыми. Она упала потому, что бизнес-модель прессы стала структурно зависимой от того класса, который пресса должна была освещать, и репортёры, которые это поняли, сменили карьеру или сменили темы.
На Стадии четвёртой, коррекция, которая ещё не наступила.Когда она наступит, убытки будут распределены тем же механизмом, который распределил облигации. Пенсионеры увидят, что их выписки сокращаются. Страхователи увидят, как их премии растут, пока страховщики восстанавливают свой капитал. Держатели индексных фондов увидят, как остатки на их пенсионных счетах падают на ту величину, до которой сложится совокупная экспозиция. Плательщики за электричество продолжат оплачивать коммунальные тарифы, зафиксированные во время Стадии второй, потому что соглашения о закупках электроэнергии юридически обязательны независимо от того, работают ли центры обработки данных. И каждый актор на вершине цепочки, которого я назову в разделе о механизме выхода невредимыми ниже, к тому моменту давно превратит бумажное богатство в наличные и физические активы до того, как коррекция ударит.
Размещение SpaceX, почему оно состоялось и почему оно состоялось в таком масштабе
Первичное публичное размещение SpaceX, которое я подробно проанализировал в статье Мистификация SpaceX на 177 триллионов и в художественном ужасе Падение на моём Substack, является самой чистой иллюстрацией всего, что я описал выше. Это также, как отмечает ваш вопрос, настолько очевидно порочно, что даже читатель без опыта в рынках капитала может увидеть проблему за пятнадцать минут изучения документа. Так что вопрос не в том, была ли сделка плохой. Все знали, что она плохая. Вопрос в том, почему весь профессиональный аппарат американских финансов всё же довёл её до финиша, в масштабе, с комиссиями, превышающими валовой внутренний продукт малых стран.
Что фактически говорит S-1.S-1 это регистрационное заявление, которое компания должна подать в Комиссию по ценным бумагам и биржам до того, как впервые продаст акции публике. S-1 компании SpaceX это самый тонкий подобный документ, который я читал за двадцать лет чтения таких документов. Три проблемы видны при любом внимательном прочтении.
Во-первых, прогнозы числа подписчиков Starlink предполагают долю рынка, удержание и ценообразование, которых ни одна телекоммуникационная компания в истории не достигала. Прогнозируется, что Starlink достигнет числа подписчиков, сопоставимого с Comcast, по ценам, сопоставимым с Verizon, на глобальном рынке, где наземные конкуренты имеют десятилетия инфраструктуры, существующие отношения с клиентами и регуляторные плацдармы, которых у Starlink нет. Прогнозы не защищены сопоставимыми сделками и не защищены когортным анализом. Они утверждаются.
Во-вторых, значительная часть общей оценки компании, которая продавалась на уровнях выше 350 миллиардов долларов и сейчас торгуется выше 500 миллиардов, опирается на марсианское направление. У марсианского бизнеса нет текущей выручки, нет подписанного контракта с клиентом, нет графика поставок, привязанного к конкретному финансовому году, и нет ни одной инженерной вехи в процессе, которую рецензент мог бы сверить с публичным графиком. Это видение, а не бизнес. Американское законодательство о ценных бумагах разрешает компаниям включать заявления о будущем в свои размещения и разрешает инвесторам платить за эти заявления по любому мультипликатору, который они выберут, лишь бы риски были раскрыты. Риски раскрыты. Оценка оплачена.
В-третьих, пусковой бизнес, который является единственным направлением с фактической подтверждённой текущей выручкой, составляет лишь небольшую долю заявленной общей оценки. Иначе говоря, большая часть того, что покупает покупатель, это не то, что продавец сейчас делает.
Почему сделка всё же прошла, и что каждая сторона лично получила от того, что она прошла.
Илон Маск, генеральный директор SpaceX и её контролирующий акционер, был главным автором сделки и её главным бенефициаром. Его личный мотив не выведен по косвенным признакам. Он раскрыт. За восемнадцать месяцев, предшествующих первичному публичному размещению, он продал части своих доразмещенческих акций на частном вторичном рынке суверенным фондам благосостояния и венчурным капитальным фондам по оценкам, которые уже отражали публичную рыночную цену, которую он намеревался получить. Его личное событие ликвидности началось до того, как обычный инвестор получил право делать ставку. Это раскрыто в разделах о бенефициарной собственности S-1 и в последующих подачах. Кроме того, другие публичные компании Маска, а именно Tesla и X, косвенно выигрывают от кредита доверия, которое даёт успешное размещение SpaceX. Он хотел, чтобы сделка была совершена по максимально возможной оценке. Он добился, чтобы она была совершена по этой оценке. S-1 была написана, чтобы обеспечить исход, а не чтобы защитить арифметику.
Примените тест трубопроводчика к Маску на условиях, которые приняла бы его собственная команда по связям с общественностью. SpaceX действительно снизила стоимость килограмма орбитального запуска, что является реальным инженерным достижением, выполненным примерно десятью тысячами инженеров и техников в компании, зарабатывающих от ста тысяч до четырёхсот тысяч долларов в год. Эти инженеры сделали работу. Маск привлёк капитал, нанял инженеров, обеспечил политическое прикрытие, которое удерживало Федеральное авиационное управление и Агентство по охране окружающей среды от замедления частоты запусков, и зарезервировал для себя, через корпоративные структуры управления, которые он лично выстроил, долю капитала компании, которая ныне сложилась в чистое состояние выше четырёхсот миллиардов долларов. Это больше денег, чем весь годовой валовой внутренний продукт Дании. Это больше денег, чем годовой валовой внутренний продукт ста тридцати стран мира, то есть большинства из них. Это примерно два миллиона восемьсот тысяч лет дохода трубопроводчика, то есть если бы трубопроводчик начал работать, когда первые анатомически современные люди покинули Восточную Африку, ему всё ещё оставалось бы примерно два миллиона лет до того, что Маск собрал за собственную жизнь. Нет никакого честного прочтения последних двадцати пяти лет профессиональной деятельности Маска, которое даёт основание для двух миллионов восьмисот тысяч трубопроводчико-лет созданной ценности. Tesla, PayPal, SpaceX, X, Neuralink, Boring Company, xAI и другие предприятия, взятые вместе, являются реальными компаниями, производящими реальные товары и услуги, но совокупная ценность того, что эти компании произвели, отдалённо не приближается к совокупной ценности экономики малой страны за поколение. К этой ценности приблизилась доля Маска в капитале, предоставленная и сохранённая через структуры корпоративного управления, которые он лично сконструировал, чтобы сохранить контроль при привлечении капитала, и теперь сложенная публичной рыночной и частной вторичной оценками, которые обычный розничный инвестор не может правильно оценить. Арифметика Пикетти, к которой я обращусь в разделе о распределении ниже, говорит, что никакая работа, выполненная одним человеком, не стоит двух миллионов восьмисот тысяч трубопроводчико-лет. Два миллиона восемьсот тысяч трубопроводчико-лет это то, что происходит, когда норма доходности капитала превышает норму роста базовой экономики достаточно долго, чтобы концентрация богатства в руках одного набора рук взломала меритократическую легитимацию системы, которая её произвела. Именно здесь мы находимся, и Маск это видимое лицо этого явления.
Андеррайтинговый синдикат, а именно Goldman Sachs под руководством Дэвида Соломона, Morgan Stanley под руководством Теда Пика, JPMorgan Chase под руководством Джейми Даймона и Bank of America Securities под руководством Брайана Мойнихана, заработал совокупные комиссии, оцениваемые более чем в три миллиарда долларов. Комиссии были уплачены при закрытии. Они не подлежат клавбэку, если акции впоследствии будут торговаться ниже цены размещения, и они не могут быть возвращены, если компания впоследствии обанкротится. Личный мотив каждого генерального директора это прямая экспозиция компенсации к доходу от комиссий инвестиционного банкинга. Команда, которая проиграла бы мандат конкуренту, стоила бы каждой фирме от пятисот миллионов до восьмисот миллионов долларов в виде выручки от комиссий, а руководитель, допустивший эту потерю, столкнулся бы с профессиональными последствиями. Команда, выигравшая мандат, зачислила комиссии, а руководители забрали свои бонусы. То, обвалится ли размещение впоследствии на вторичной торговле, к уже уплаченной личной компенсации не имеет отношения.
Комиссия по ценным бумагам и биржам, возглавляемая Полом Аткинсом, рассмотрела раскрытие информации и, как отмечено выше, не имеет юридических полномочий блокировать размещение по соображениям оценки. Личный мотив Аткинса состоял в том, чтобы сохранить свой срок и свою пост-комиссионную карьеру, что требует, чтобы его администрация не была поставлена в неловкое положение агрессивной проверкой знакового размещения политически связанного руководителя. Личная близость Маска к нынешней администрации является предметом публичной записи. Председатель одобрил раскрытие.
Комитеты по составу индексов в Morgan Stanley Capital International и в FTSE Russell добавили SpaceX в индекс Russell 3000 и в индекс Morgan Stanley Capital International World в течение недель после первичного публичного размещения. Личный мотив членов комитета состоит в том, что провайдеры индексов зарабатывают лицензионные сборы от фондовых комплексов, отслеживающих их индексы, и выручка от лицензионных сборов растёт вместе с общей рыночной капитализацией индекса. Добавление крупной новой акции в индекс поднимает выручку от лицензионных сборов. Отказ добавить крупную новую акцию в индекс стоит выручки от лицензионных сборов и приглашает конкурентное давление со стороны соперничающих провайдеров индексов, которые попросту добавят акцию и заберут лицензионный бизнес. Комитет добавил SpaceX. Каждый индексный фонд на земле после этого был по договору обязан купить её пропорционально её рыночному весу, а именно примерно восемнадцать триллионов долларов отслеживающих активов исполнили автоматические покупки. Принудительная покупка подняла цену выше, что запустило дополнительные покупки моментум-стратегиями и розничными инвесторами, наблюдающими за ростом цены.
Пенсионные советы, чьи деньги бенефициаров были размещены в SpaceX через их индексные фондовые распределения, не голосовали за это размещение. Они и не могли. Решение уже было принято комитетом по составу индексов. Члены пенсионных советов, то есть попечители, номинально надзирающие за активами, имели личные мотивы, ограниченные теми же критериями относительной доходности к бенчмарку, которые управляли базовым распорядителем. Попечителей, ставящих под вопрос методологию пассивного размещения, лишают мест в пенсионных советах, заменяя попечителями, которые её принимают. Это цепочка хранения, по которой триллионы долларов американских пенсионных сбережений сейчас размещены в отдельные ценные бумаги без того, чтобы какой-либо бенефициар, член совета или управляющий фондом когда-либо реализовал ту дискрецию, которая позволила бы кому-либо сказать нет. У каждой стороны в цепочке были личные причины разрешить сделку. Ни у одной стороны не было личных причин её заблокировать. Сделка прошла.
Почему масштаб не сработал как тормоз.В более ранние эпохи сам размер сделки был проверкой. Размещение выше определённого размера провалилось бы, потому что рынок не смог бы его поглотить. Эта проверка больше не работает. Индустрия пассивных инвестиций, а именно индексно-фондовый и биржевой торговый фондовый комплекс, ныне превышающий тридцать триллионов долларов в совокупности, спроектирована так, чтобы поглощать всё, что комитеты по составу индексов ставят перед ней. Чем больше сделка, тем автоматичнее спрос. Размер, который прежде был предупреждением, теперь является преимуществом. Чем крупнее размещение, тем менее эластична покупка, тем выше цена. Это структурное изменение в американских рынках капитала, и именно поэтому сделка по SpaceX прошла выше объявленного диапазона, а не провалилась под собственным весом.
Почему Маск даже не потрудился защищать цифры.Потому что ему это было не нужно. Финансовая архитектура не требовала защиты цифр. Она требовала только раскрытия рисков языком, достаточно плотным, чтобы ни один розничный инвестор их не прочёл, и присутствия ценной бумаги в списке ценных бумаг, которые пассивный комплекс был обязан по договору купить. Маск понимал архитектуру. Он оценил соответственно. Размещение удалось на своих собственных условиях, которые не являются условиями, которые предположило бы большинство читателей.
Вот почему провал SpaceX развернулся в таком масштабе, с известными для всех сторон последствиями и с базовым документом, не защищаемым никаким честным его прочтением. Потому что архитектура больше не требует, чтобы цифры имели смысл. Она требует лишь, чтобы бумаги были заполнены и чтобы ценная бумага была включена в индексы. Остальное это арифметика, выполняемая программным обеспечением.
Восемь причин, по которым профессионалы соглашаются, на понятном языке, с именами
Восемь причин, каждая в целом абзаце, без жаргона, с именами там, где именование уместно, и восьмая причина расположена как заход в следующий раздел о выходе невредимыми.
Причина первая. Никто в цепочке не видит всей цепочки, а вся цепочка это единственная точка обзора, с которой сделка видна как неразумная.Распорядитель пенсии в Пенсионной системе государственных служащих Калифорнии видит облигацию, соответствующую её мандату. Казначей страховой компании в MetLife видит облигацию, соответствующую его обязательству. Рейтинговое агентство в Moody’s видит одного эмитента с сильным денежным потоком. Андеррайтер в Goldman Sachs видит хорошо документированное размещение. Комиссия по ценным бумагам и биржам видит полное раскрытие. Сенатор в Банковском комитете видит приоритет национальной безопасности. Домовладелица в Вирджинии видит счёт за электричество, которого она не понимает. Каждый из этих людей смотрит на кусок более крупной картины. Картина видна только с той точки обзора, которую не занимает ни один нанятый сотрудник. В американской финансовой системе нет кресла, в чьей должностной инструкции стоит отступить и посмотреть на весь цикл целиком. Это не метафора. Это описание институциональной географии.
Причина вторая. Люди, которые видят всю картину, находятся вне системы, а у системы есть профессиональные стимулы их дискредитировать.Банк международных расчётов, который является центральным банком центральных банков со штаб-квартирой в Базеле, публикует ежеквартальные обзоры, предупреждающие о коррелированных рисках в технологическом секторе, и никто на американском отделе крупного банка не обязан их читать. Нуриэль Рубини, экономист, который правильно назвал жилищный кризис 2008 года, а теперь правильно предупреждает о цикле искусственного интеллекта, был отодвинут как вечный медведь, чьи прогнозы ненадёжны способами, которые его критики не уточняют. Янн Лекун из Meta, лауреат премии Тьюринга за фундаментальную работу над этой технологией, публично заявил, что нынешняя архитектура не может обеспечить того, что закладывает облигационный рынок, и его работодатель позволяет ему это говорить именно потому, что его предупреждения не влияют на цену акции. Эмили Бендер из Университета Вашингтона и Тимнит Гебру, ранее работавшая в Google, сказали то же самое в лингвистических и этических терминах и с ними обошлись как со смутьянами. Каждый из этих голосов опубликовал предупреждения. Каждый был отодвинут. Профессиональный стимул каждого участника бума состоит в том, чтобы дискредитировать предупреждающего, потому что предупреждающий угрожает комиссиям, которые платят зарплату участника. Предупреждающему не платят за то, что он прав через три года. Участнику платят ежеквартально.
Причина третья. Быть ранним неотличимо от того, чтобы ошибаться, до самого крушения, и к этому моменту уже слишком поздно извлечь прибыль из того, что ты был прав.Если бы в октябре 2025 года управляющая облигационным портфелем в Fidelity отказалась покупать облигации Meta на том основании, что цикл искусственного интеллекта обвалится в течение трёх лет, её предсказание могло бы быть верным. Её всё равно уволили бы в промежутке между октябрём 2025 года и моментом обвала, потому что облигации Meta в промежутке вели себя нормально, а управляющий портфелем, проигнорировавший её, выглядел компетентно каждый квартал до самого конца. Джон Мейнард Кейнс сказал это в 1930-х, и каждый профессиональный инвестор до сих пор знает эту строку. Рынок может оставаться иррациональным дольше, чем вы можете оставаться платёжеспособным. Именно это одно предложение объясняет, почему профессионалы едут на пузырях, которые, как они знают, являются пузырями. Вы не можете позволить себе быть правым слишком рано. Карьерный риск преждевременной осторожности больше, чем карьерный риск последующей неудачи, потому что последующая неудача разделяется с каждым коллегой, который сделал то же самое.
Причина четвёртая. Последствия того, чтобы идти вместе, разделяются со всеми. Последствия того, чтобы стоять в стороне, несутся в одиночку.Когда облигации Meta объявят дефолт в 2029 году, калифорнийский пенсионный распорядитель, купивший их в 2025 году, разделит вину с сотнями других распорядителей, купивших те же облигации. Она не потеряет работу, потому что провал был системным. Если бы она отказалась покупать Meta в 2025 году, а Meta нормально работала бы до 2028 года, она отстала бы от своего бенчмарка три года подряд и её уволили бы задолго до того, как её прогноз был бы проверен. Изучите два пути бок о бок. Идти вместе защищено. Стоять в стороне наказывается. Асимметрия не является случайностью нынешней системы. Это её встроенная особенность, потому что система была построена людьми, извлекающими из неё выгоду, а людям, извлекающим из неё выгоду, нужно, чтобы все продолжали покупать.
Причина пятая. Репутация это долговечный актив, который нельзя потратить весь сразу, поэтому старшие чиновники сознательно занижают риск.Алан Гринспен провёл сорок лет, выстраивая репутацию самого осторожного центрального банкира в мире. Когда в 2005 году он назвал жилищный пузырь пеной, а не пузырём, он сознательно тратил репутацию, сигнализируя публичное спокойствие, а частным образом ужесточая политику. Если бы он открыто назвал это пузырём, он обвалил бы рынок в одиночку, и каждый домовладелец, потерявший капитал, обвинил бы его лично. Поэтому он занизил риск публично и надеялся, что его частное ужесточение обезвредит риск. Не обезвредило, и его всё равно обвиняют, но расчёт, который он сделал, был рациональным в рамках ограничений его положения. Джером Пауэлл сегодня стоит перед тем же расчётом относительно цикла искусственного интеллекта. Если он предупредит ясно, он обвалит рынок и будет обвинён. Если он не предупредит, он сообщник в конечном обвале, но разделит вину с остальной политической системой. Он выбирает второй путь. Каждый старший чиновник, стоящий перед схожей экспозицией, выбирает второй путь. Именно поэтому предупреждения от чиновников, в чьи обязанности номинально входило бы предупреждать, столь тихи и столь тяжело обвешаны оговорками.
Причина шестая. Каждый в цепочке считает, что проверку выполняет кто-то другой, а никто не выполняет.Калифорнийский пенсионный распорядитель считает, что рейтинговое агентство провело анализ. Рейтинговое агентство считает, что тщательная проверка андеррайтера уловила всё существенное. Андеррайтер считает, что Комиссия проверила раскрытие. Комиссия считает, что аудиторы проверили цифры. Аудиторы считают, что Meta точно представила бизнес. Meta считает, что рынок учтёт риск в цене. Рынок считает, что пенсионные распорядители делают свою домашнюю работу. Это замкнутый круг предполагаемой должной осмотрительности. Каждый актор смотрит на каждого другого актора и предполагает, что кто-то в круге делает работу, которую никто из них не делает. Социальные психологи называют это диффузией ответственности. Это то же явление, из-за которого десять свидетелей проходят мимо жертвы сердечного приступа на тротуаре, потому что каждый считает, что другой уже вызвал скорую. Никто не вызывает.
Причина седьмая. Профессиональный класс, управляющий американскими финансами, разделяет общее образование, общий уровень дохода и общую социальную среду и больше не может видеть себя со стороны.Они учатся в Гарварде, Йеле, Стэнфорде, Уортоне и Университете Чикаго. Они отправляют своих детей в Далтон в Нью-Йорке, в Сидвелл в Вашингтоне и в Менло в Калифорнии. Они отдыхают в Аспене, Нантакете и Хэмптонсе. Они женятся на коллегах друг друга. Когда весь класс во что-то верит, индивидуальное несогласие внутри класса социально дорого. Индустрия искусственного интеллекта теперь плотно внутри этого класса. Люди, которым пришлось бы сказать «стоп», это те же люди, чьи шурины работают в OpenAI, чьи сокурсники по колледжу управляют венчурными фондами в Менло-Парке, чьи дочери проходят собеседования в Anthropic в Сан-Франциско. Классовая солидарность это не моральный порок. Это факт человеческой психологии, и он случается в каждом профессиональном классе, который становится достаточно богатым, чтобы социально общаться главным образом с самим собой. Американские финансы и американские технологии за последние двадцать лет слились в единый социальный класс. Этот класс теперь не может ясно видеть себя, потому что это вода, в которой они плавают.
Причина восьмая, которая настраивает следующий раздел. Некоторые люди на вершине этой цепочки точно понимают, что происходит, и всё равно участвуют, потому что уже рассчитали, что лично извлекут свои выгоды до крушения, и что убытки падут на других.Это не спекуляция и не паранойя. Это задокументировано в публичных заявлениях самих руководителей. Когда вы поймёте эту причину, вы поймёте, почему семь причин выше не являются просто случайным сходством профессиональных стимулов, но спроектированной архитектурой, которая производит предсказуемые исходы для тех, кто её построил. Пенсионный распорядитель, страховой казначей, аналитик рейтингового агентства, младший банкир андеррайтера, сотрудник по комплаенсу и розничный инвестор это объекты, над которыми оперирует архитектура. Именно они несут убытки. Названные лица в разделе о выходе невредимыми, который следует далее, это те, кто спроектировал архитектуру, укомплектовал её, извлёк из неё выгоду и уйдёт от неё. Они знают разницу. Пора, чтобы и вы её узнали.
Механизм выхода невредимыми, на понятном языке, с именами
Вот как люди на вершине выходят невредимыми. Семь механизмов, каждый объяснён языком, который может понять читатель без бэкграунда в финансах, с названными именами везде, где публичная запись поддерживает именование.
Механизм первый. Заявление по форме 4, которое раскрывает продажи акций инсайдерами в реальном времени.В соответствии с разделом 16 Закона о ценной бумаге и биржах 1934 года, любой руководитель, директор или бенефициарный собственник более чем десяти процентов акций публичной компании должен подать документ, называемый форма 4, в Комиссию по ценным бумагам и биржам в течение двух рабочих дней после любой покупки или продажи этих акций. Эти подачи публичны. Их можно искать на сайте Комиссии по адресу sec.gov, их собирают сервисы вроде OpenInsider и SEC Form 4, и любой гражданин с интернет-соединением может их прочитать. Что показывает запись по гиперскейлерам искусственного интеллекта за последние двадцать четыре месяца, недвусмысленно. Марк Цукерберг из Meta продал сотни миллионов долларов акций Meta плановыми траншами. Ларри Эллисон из Oracle продал акций Oracle на миллиарды долларов, включая продажу на сумму около одного миллиарда долларов, объявленную в сентябре 2025 года, которая почти не получила освещения в прессе. Энди Джасси из Amazon продал сотни миллионов. Сундар Пичаи из Alphabet продал в том же диапазоне. Сатья Наделла из Microsoft продал в том же диапазоне. Это не обвинения. Это публичные подачи, датированные, подписанные и перекрёстно проверяемые. Руководители конвертируют своё бумажное богатство в наличные, пока бумажное богатство находится на пике. Они не глупцы. Они знают, что они построили, они знают, чего это стоит, и они убирают деньги со стола сейчас, медленными, юридически безупречными, публично раскрытыми траншами, которые ни одна новостная организация не имеет аппетита свести и вынести на первую полосу.
Механизм второй. План 10b5-1, который делает время продажи юридически защищённым.План 10b5-1 это плановая программа продажи, которую руководитель подаёт заранее, до того, как у него появляется какая-либо материально существенная непубличная информация о компании. Он предоставляет юридическую защиту от обвинений в инсайдерской торговле. На практике руководители устанавливают такие планы с условиями, гарантирующими продажу на любом сильном росте, так что когда наступает крах, они уже вышли из большей части своей позиции по графику, который они могут защитить как заранее запланированный. У розничного инвестора и у пенсионного бенефициара нет планов 10b5-1. Они едут с позицией вниз до нуля. Руководитель уже продал на пике, и его продажа юридически защищена. Илон Маск использует планы 10b5-1. Так же поступает большинство упомянутых выше руководителей гиперскейлеров. Планы раскрываются в тех же подачах по форме 4, и изощрённость проектирования плана является одним из более надёжных индикаторов руководителя, понимающего, что акции его же собственной компании переоценены.
Механизм третий. Частный вторичный рынок, продающий доразмещенческие акции суверенным фондам благосостояния и венчурным капитальным фондам задолго до того, как какой-либо розничный инвестор увидит сделку.У такой компании, как SpaceX или OpenAI, до того как она станет публичной, есть акции, которые держат её основатели, её ранние сотрудники и её ранние инвесторы. Эти акции могут быть проданы в частном порядке суверенным фондам благосостояния вроде Public Investment Fund Саудовской Аравии или Abu Dhabi Investment Authority, и венчурным капитальным фондам вроде Andreessen Horowitz, Sequoia, Founders Fund под руководством Питера Тиля и Thrive Capital под руководством Джоша Кушнера, по оценкам, которые фиксируют богатство основателя за годы до того, как какой-либо публичный инвестор получит доступ. К тому времени, когда наступает первичное публичное размещение, основатель уже продал значительные части своих холдингов по оценкам, которые он считает справедливыми. Первичное публичное размещение отчасти существует для того, чтобы обеспечить выход для оставшихся инсайдерских акций. Розничный инвестор, покупающий первичное публичное размещение, покупает не уверенность основателя в бизнесе. Он покупает акции, которые основатель продаёт. Это фактическая функция первичного публичного размещения в том виде, в каком оно сейчас практикуется. Это событие ликвидности для инсайдеров, преподносимое как инвестиционная возможность для аутсайдеров.
Механизм четвёртый. Комиссия за управление «два и двадцать», которая выплачивается управляющим фондами независимо от того, приносит ли фонд деньги.Фонды прямых инвестиций, фонды частного кредита и венчурные капитальные фонды, которые финансируют стройку искусственного интеллекта, взимают комиссию за управление в размере двух процентов в год от привлечённого капитала плюс двадцать процентов от любой прибыли, что называется «керри». Эта структура называется «два и двадцать». Два процента выплачиваются ежегодно наличными, независимо от результатов фонда. На фонде в десять миллиардов долларов это двести миллионов долларов в год генеральным партнёрам, то есть управляющим фондом, наличными, авансом, независимо от того, вернёт ли фонд когда-либо капитал. Ограниченные партнёры, то есть пенсионные фонды, эндаументы и страховые компании, чьи деньги находятся в фонде, получают свою основную сумму обратно только в том случае, если фонд показывает результат. Если фонд теряет деньги, генеральные партнёры оставляют себе два процента, которые они собирали по ходу, и переходят к следующему фонду. Названные бенефициары этого устройства в нынешнем цикле включают Марка Андриссена и Бена Хоровица из Andreessen Horowitz, Дэвида Сакса из Craft Ventures, Винода Хослу из Khosla Ventures, а также руководство кредитных подразделений Apollo Global Management под руководством Марка Роуэна, Blackstone под руководством Джонатана Грея и Ares Management под руководством Майкла Аружети. Их фирмы привлекли десятки миллиардов долларов экспозиции к искусственному интеллекту. Их комиссии за управление выплачены сейчас. Их керри, если таковой будет, выплачивается позже, и если фонды потеряют деньги, они всё равно оставляют себе комиссии за управление.
Механизм пятый. График вестинга грантов акций, по которому руководителям платят до наступления краха.У старших руководителей гиперскейлеров есть компенсационные пакеты, построенные вокруг грантов акций, которые вестируются, то есть становятся юридической собственностью руководителя, по четырёхлетним графикам. Если руководитель был нанят в 2022 году, к 2026 году основная часть его компенсации в акциях уже вестирована, уже является его собственностью и может быть продана по его усмотрению. Ему уже заплатили за работу, которая произвела текущую ситуацию. Он не собирается возвращать деньги, если ситуация ухудшится. Он собирается продать то, что осталось, по текущей цене, зафиксировать прибыль и перейти на место в совете частного фонда, институте политических исследований или у конкурента. Названные лица, у которых графики вестинга приближаются к завершению или только что завершились, включают технологическое руководство каждого гиперскейлера и руководителей Nvidia и Broadcom, чья компенсация за последние четыре года составила сотни миллионов долларов в год в вестированных акциях.
Механизм шестой. Физические активы и юридические структуры, защищающие семейное состояние от любой мыслимой финансовой коррекции.Люди, принимающие эти решения, использовали свои выгоды на покупку активов, которые сохраняют ценность почти в любых экономических условиях. Недвижимость в Аспене, Джексон-Хоуле, Палм-Бич и Хэмптонсе. Ранчо в Монтане и Вайоминге. Искусство в защищённом хранении в Швейцарии и Делавэре. Трасты в Южной Дакоте, защищающие семейное состояние от кредиторов на поколения. Семейные ограниченные партнёрства и династические трасты, передающие богатство наследникам с минимизацией налога на наследство. Когда наступит крах, обычный американец будет продавать свой дом, чтобы оплатить счёт за электричество. Названные выше руководители будут продавать свои поместья в Аспене другим членам того же класса, в частных, внебиржевых сделках, по ценам, которые сохранят свою ценность, потому что пул покупателей на этом уровне не затронут коррекцией так же. Налоговое планирование уже сделано. Трасты уже наполнены. Богатство уже вне досягаемости обычной финансовой экспозиции.
Механизм седьмой. Вращающаяся дверь, которая ловит руководителей после краха и платит им на уровнях, неотличимых от их до-крушенческой компенсации.Когда руководитель покидает гиперскейлер после коррекции, он не становится безработным. Он становится партнёром венчурного капитального фонда, научным сотрудником в институте общественной политики, финансируемом той же отраслью, или членом трёх-четырёх корпоративных советов, платящих по двести тысяч долларов в год за четыре заседания. Он публикует мемуары в крупном нью-йоркском издательстве, которое платит семизначный аванс. Он читает платные лекции по пятьдесят тысяч долларов каждая. Его доход продолжается на уровнях, которые розничный инвестор не может себе представить. Его репутация не разрушена, потому что та же классовая солидарность, которая разрешила бум, теперь сговаривается о том, чтобы переформатировать крах как непредвиденное событие, которого никакой рациональный человек не мог бы предугадать. Руководитель, вышедший на пике, будет процитирован в The New York Times впоследствии как старейшина, объясняющий, что пошло не так. Названные недавние примеры этого шаблона из предыдущих циклов включают, без ограничения, руководителей Уолл-стрит, которые управляли жилищной экспозицией 2007 года и теперь заседают в советах тех самых учреждений, которые их прежние фирмы едва не разрушили.
Так вот. Действительно ли умные люди на вершине попадают в переплёт вместе со всеми остальными. Нет, не попадают, и я обещал не использовать сквернословие в этой статье, но читательский вопрос его использовал, и стоит ясно ответить один раз, прежде чем идти дальше. Они выходят невредимыми, до крушения, с помощью инструментов и процессов, которые законны, раскрыты и структурно невидимы для любого, кто не знает, куда смотреть. Видимость того, что они инвестированы вместе с вами, является особенностью театра. Реальность в том, что их компенсация уже выплачена, их позиции уже сокращены, их богатство уже диверсифицировано в активы, которые сохранят стоимость в течение коррекции, и их падение ограничено богатством и связями, которых у вас нет.
Розничный инвестор, пенсионный бенефициар, страхователь и плательщик за электричество понесут убытки. Названные руководители и управляющие фондами оставят себе выгоды. Это не случайность именно этого цикла. Это дизайн каждого американского финансового цикла как минимум с 1980 года, и дизайн становится всё более экстремальным с каждой итерацией.
Одна арифметика, одно распределение
Отступите на абзац. Я провёл вас примерно через две дюжины названных лиц, каждому платят от одиннадцати миллионов до тридцати девяти миллионов долларов в год, плюс Цукерберг с девятью миллиардами продаж по форме 4 за двадцать четыре месяца, плюс Маск с чистым состоянием выше четырёхсот миллиардов. Я спрашивал у каждого, какую ценность создал этот человек, чтобы заслужить компенсацию, и ответы были вариациями одного ответа: он или она стояли в позиции, где санкционировалось изъятие. Это ответ бухгалтера, то есть правдивый ответ, описывающий фактический механизм, и каждое из названных лиц признало бы его точным в частной беседе.
Но статья не о двух дюжинах исключительных случаев. Она об одном распределении. Названные лица это верхний край профессионального класса, насчитывающего примерно сто тысяч американских домохозяйств, то есть примерно одну десятую одного процента населения, чья компенсация выросла из небольшого кратного медианного дохода домохозяйства в 1970 году до кратного, ныне составляющего от ста до десяти тысяч медианных доходов домохозяйства, в зависимости от того, где в классе находится домохозяйство. Компенсацию не платили за то, что работа этих домохозяйств стала в сто раз более производительной, или в тысячу раз более производительной, или в десять тысяч раз более производительной, чем работа медианного домохозяйства. Производительность в экономике так не движется. Их доля потоков сдвинулась. Их доля потоков комиссий, доходности от тарифной базы, керри, обрывов вестинга, продаж по 10b5-1, доразмещенческих распределений и комиссий пассивного комплекса сдвинулась. Сдвинулась не ценность, которую они создавали. Сдвинулась их доля в устройстве, которое решает, кому платят.
Тома Пикетти задокументировал арифметику этого в книгеКапитал в XXI векев 2013 году. Когда норма доходности капитала, то есть то, что зарабатывают деньги от того, что они деньги, структурно превышает норму роста базовой экономики, то есть то, что зарабатывает труд от того, что он труд, концентрация богатства автоматически ускоряется, независимо от моральных качеств вовлечённых лиц. Пикетти назвал это неравенствоr больше g, используя стандартную экономическую нотацию, и задокументировал его на трёх столетиях европейских и американских налоговых записей. Абзац Сьюзан Ли, абзац Цукерберга, абзац Финка, абзац Маска и каждый другой названный случай в этой статье это один конкретный случай работы этой арифметики во время технологического цикла. Трубопроводчик в Мидленде находится на сторонеgнеравенства, то есть он зарабатывает на жизнь от роста базовой экономики, которая в его случае это природный газ, который производит его буровая. Каждое названное выше лицо находится на сторонеrнеравенства, то есть зарабатывает на жизнь от доходности капитала и от устройств, которые управляют капиталом. За любой достаточно длинный период сторонаrрастёт быстрее стороныg, что и есть механизм, посредством которого концентрируется распределение.
Именно поэтому вопрос о ценности, применённый к каждому отдельному человеку, всегда даёт один и тот же ответ. Этим лицам платят не за их производительный вклад, потому что производительность не растягивается до таких кратных. Им платят потому, что они занимают позиции на сторонеrарифметики, а сторонаrсейчас выплачивает своим членам долю накопленной доходности последних сорока лет американских финансовых циклов. Эти люди не спроектировали это устройство. Они его унаследовали и выстроили свои карьеры так, чтобы стоять в его самых высокооплачиваемых комнатах. Но само устройство, то есть структурная концентрация доходности капитала выше роста производительной экономики, это то, что производит те компенсационные цифры, которые вообще потребовали ввести тест трубопроводчика.
Вопрос, который должен задать гражданин, и это тот вопрос, ради подъёма которого написана эта статья, состоит не в том, заслужили ли Сьюзан Ли, или Ларри Финк, или Илон Маск то, что им заплатили. Это моральный вопрос, и разные читатели ответят на него по-разному. Вопрос в том, может ли экономика, в которой распределение выгод концентрируется настолько круто, как в нынешней, продолжать описывать себя как меритократия, или как демократия, или как американская экономика в том смысле, который вкладывали отцы-основатели. Ответ Пикетти, полученный из трёх столетий данных, состоит в том, что не может, и что политическая система либо принудительно сбросит устройство через налогообложение и регулирование, либо концентрация будет продолжаться, пока легитимация устройства не рухнет под политическим весом его же бенефициаров. Американский политический ландшафт 2026 года выглядит так, как выглядит второй путь, когда он ещё не разрешился.
Четырёхсотлетний шаблон, и почему американский цикл искусственного интеллекта сидит на его конце
Каждый читатель финансовой истории знает эту последовательность. Голландская тюльпановая мания в 1637 году. Крах британской Компании Южных морей в 1720 году. Американская канальная спекуляция в 1837 году. Американские железнодорожные паники 1873 и 1893 годов. Американский пузырь радио, автомобилей и коммунальных услуг в 1929 году. Японский пузырь недвижимости и капитала в 1989 году. Американские технологические акции в 2000 году. Американская жилая недвижимость в 2007 году. Американская криптовалюта в 2022 году. Американский искусственный интеллект в 2027 или 2028 году.
Шаблон почти идентичен каждый раз, и его стоит назвать, а не махнуть на него рукой. Появляется по-настоящему важная технология или класс активов. Капитал устремляется к ней. Устремление перекрывает ближайшие применения. Перекрытие финансируется долгом. Долг распределяется через инструменты, которых обычный вкладчик не понимает, упакованные для институциональных покупателей, чьи мандаты обязывают их держать эту бумагу. Предупреждения выдаются и отклоняются. Пик наступает тогда, когда даже скептики капитулируют, чтобы пережить свои карьеры, то есть последний профессиональный медведь становится бычьим, потому что оставаться медведем стало карьерным самоубийством. Коррекция наступает внезапно, запущенная событием, которое никто не предсказал, но которое каждый задним числом опишет как неизбежное. Убытки поглощаются розничной публикой. Выгоды удерживаются инсайдерами. Имена инсайдеров меняются от цикла к циклу. Механизм не меняется.
Трое мыслителей назвали механизм, и цикл искусственного интеллекта в одном и том же году доказывает правоту каждого из них.Йозеф Шумпетер в книге «Капитализм, социализм и демократия» 1942 года назвал это созидательным разрушением и приветствовал его, утверждая, что периодическое разрушение переинвестированного капитала является двигателем долгосрочного роста производительности.Ошибка Шумпетера, которая является ошибкой каждого воспевающего капитализм экономиста после него, состояла в том, чтобы игнорировать, кто несёт разрушение, а кто захватывает созидание. В американском случае XXI века разрушение несёт пенсионный бенефициар в Огайо, чей пенсионный счёт теряет треть стоимости, а созидание захватывает руководитель в Пало-Альто, чья недвижимость в Аспене растёт в цене в том же году. Рамка Шумпетера верна. Его моральный нейтралитет к этой рамке нет.
Хайман Мински в гипотезе финансовой нестабильности, которую он развил в 1970-х и 1980-х годах, утверждал, что сама стабильность порождает нестабильность, потому что длительные периоды финансового спокойствия побуждают заёмщиков и кредиторов занимать позиции, которые были бы немыслимы в более ранний период осторожности.Рамка Мински в точности описывает то, что произошло в цикле искусственного интеллекта. Пятнадцать лет низких процентных ставок и подстраховки со стороны Федеральной резервной системы породили профессиональный класс распорядителей, который больше не помнит, каков на ощупь настоящий кредитный риск. Они разместили капитал в позициях, к которым облигационный управляющий 1970-х годов отказался бы прикасаться. Когда наступит коррекция, они обнаружат вместе со всеми, что Мински был прав.
Тома Пикетти в книгеКапитал в XXI веке2013 года задокументировал, что когда норма доходности капитала структурно превышает норму роста базовой экономики, концентрация богатства ускоряется, политическая система захватывается в услужение этой концентрации, а меритократическая легитимация устройства рушится.Рамка Пикетти это та, которую эта статья неявно предполагает на всём своём протяжении. То, что я описал выше, это в точности механизм, задокументированный Пикетти, действующий в острой форме во время технологического цикла. Те, кто владеет капиталом, извлекают доходность выше роста. Политическая система, то есть Конгресс, исполнительная ветвь и регуляторные ведомства, больше не служит публике, которая её финансировала, но служит владельцам капитала, которые теперь финансируют её кампании и укомплектовывают её регуляторные органы через вращающуюся дверь, которую я описал в механизме седьмом. Легитимация устройства, то есть аргумент, что устройство производит широко разделяемое процветание, рушится в реальном времени, и именно поэтому политический ландшафт 2026 года выглядит так, как он выглядит.
Но есть ещё один пункт, которого я не сделал в предыдущей версии этой статьи и который ваш вопрос и моя книга, находящаяся в работе, требуют от меня сделать сейчас.
Цикл искусственного интеллекта как симптом американского имперского упадка
Я пишу книгу. Рабочее название Упадок американской империи и восход нового многополярного порядка, и её аргумент состоит в том, что американский однополярный момент, который длился примерно с распада Советского Союза в 1991 году до совместной российско-китайской декларации о стратегическом партнёрстве без ограничений в феврале 2022 года, теперь закончился. Переходу к многополярному миру, в котором Соединённые Штаты являются одной великой державой среди нескольких, а не единственным арбитром международного порядка, активно сопротивляется узкая конфедерация финансовых, технологических и военных интересов, которые захватили американское государство и которые намереваются извлечь каждый оставшийся доллар ренты из имперского устройства, прежде чем устройство рухнет под ними. Извлечение это не побочный продукт упадка. Это механизм, посредством которого упадок ускоряется.
Прочтите механизм, который я описал в этой статье, а затем прочтите последнее предложение ещё раз.
Цикл капитальных расходов на искусственный интеллект не является деловым скандалом, случайно происходящим во время имперского упадка. Он является одним из механизмов этого упадка. Те же донорские сети, что финансируют войны, те же управляющие активами, что держат акции военных подрядчиков, те же андеррайтеры, что продают военные облигации, те же сенаторы, что санкционируют военные допвыделения, размещают капитал, благословляют рейтинги, машут раскрытиями и покупают доразмещенческие акции. Это один профессиональный класс и одна архитектура, делающие несколько дел одновременно. Войны на Украине, в Газе и теперь в Иране; стройка искусственного интеллекта; криптолобби; расширение частного кредита; преобразование Министерства обороны в Министерство войны исполнительным указом; утверждение односторонней полномочной войны президентом; контракты по единственному источнику и по программе Other Transaction Authority, через которые более сорока миллиардов долларов прошли мимо Конгресса до какого-либо голосования об ассигнованиях. Всё это одна машина. У машины разные отделы, но руководство перекрывается, стимулы совпадают, и выходы сходятся к одному результату: быстрая концентрация богатства в узком профессиональном классе, быстрое ухудшение публичной способности, которая потребовалась бы для управления упадком с достоинством, и быстрая потеря международного статуса, который страна когда-то имела.
Это более глубокий ответ на вопрос о том, почему профессионалы соглашаются.Они не соглашаются потому, что глупы, или потому, что индивидуально коррумпированы в том смысле, в каком этого требовало бы обвинение во взяточничестве, или потому, что не видят арифметики. Они соглашаются, потому что являются членами класса, который больше не функционирует как публичный класс. Они унаследовали институциональный аппарат, а именно пенсионные фонды, страховые компании, взаимные фонды, андеррайтеров, регуляторов, Конгресс и исполнительную ветвь, который был построен в середине двадцатого века, чтобы обслуживать производительную американскую экономику и демократическую американскую публику. Этот аппарат за последние два поколения был прогрессивно захвачен классом, который им управляет, и захват теперь завершён. Аппарат по-прежнему носит имена институтов, которым он когда-то служил, то есть Пенсионная система государственных служащих Калифорнии по-прежнему говорит «государственная» в своём названии, Комиссия по ценным бумагам и биржам по-прежнему говорит «биржа» в своём названии, а Федеральная резервная система по-прежнему говорит «федеральная» в своём названии, но существо иное. Имена церемониальны. Функция это извлечение. Класс, управляющий аппаратом, живёт в небольшом наборе кварталов на Манхэттене, в Гринвиче, Пало-Альто, Аспене и Палм-Бич; воспитывает своих детей в небольшом наборе школ, которые также воспитывают детей класса, управляющего политическим аппаратом, и класса, управляющего прессой; женится внутри себя; финансирует одних и тех же политических кандидатов; заседает в одних и тех же некоммерческих и университетских советах; отдыхает в одних и тех же местах; и понимает свои интересы как выстроенные против, а не заодно с американской публикой, которая его финансирует. Это не заговор. Это класс. И эта статья это одна попытка описать класс в терминах, которые сам класс признал бы, то есть в терминах компенсационных цифр, структур капитала, потоков комиссий и правил мандатов, которые описывают его фактическую операционную логику.
Империя в упадке ведёт себя именно так. Габсбургская испанская империя в её позднем упадке конца семнадцатого века, Бурбонская французская империя в её позднем упадке конца восемнадцатого века, викторианская британская империя в её позднем упадке конца девятнадцатого и начала двадцатого века и поздняя советская империя в её позднем упадке конца двадцатого века все демонстрировали одни и те же черты. Профессиональный класс, управлявший имперской машиной, терял чувство публичной миссии. Институты, построившие империю, начинали разграбляться людьми, которые ими управляли. Военные предприятия становились всё более дорогими и всё менее связными. Публичная способность управлять достойным переходом эродировала, потому что тот же класс, который должен был бы управлять переходом, был слишком занят извлечением из устройства, чтобы делать работу. Империя заканчивалась не решающим военным поражением в большинстве случаев, но тихой потерей способности и легитимности, и прибытием в одно прекрасное утро международного порядка, который больше не чувствовал необходимости почтительно относиться к имперскому центру.
Пузырь искусственного интеллекта это один из видимых симптомов этого упадка. Это тот же класс, который финансирует войны, разворачивающий тот же институциональный капитал через тот же андеррайтинговый аппарат в то же спекулятивное устройство на том же наборе допущений о безнаказанности проектировщиков устройства. Когда пузырь лопнет, а он лопнет, убытки лягут на обычных американцев, чьи пенсии, страховые полисы, пенсионные счета и коммунальные счета являются залогом всей системы, точно так же, как войны падают на обычных американцев, которые отправляют своих детей в армию и которые оплачивают счёт за топливо, налоговый счёт и более высокий продуктовый счёт. Выгоды в обоих случаях останутся в руках класса, который устроил сделки.
Шаблон не нов. Новым является масштаб, скорость и тот факт, что это происходит в тот же момент, когда империя теряет свою способность поддерживать устройства, из которых класс извлекает. Это не деловой цикл. Это эндшпиль имперского устройства в его поздней фазе. Учёт Пикетти «доходность капитала превышает рост» это его арифметика. «Имперское перенапряжение» Пола Кеннеди это его геополитическая форма. «Автономное государство национальной безопасности» Эндрю Басевича это его институциональная форма. «Великая иллюзия» Джона Миршаймера это его интеллектуальная форма. Учёт Майкла Хадсона о вооружённой долларовой системе это его финансовая форма. Пузырь искусственного интеллекта это один из текущих случаев явления, работающий с высокой интенсивностью, на публичном виду, со всеми поданными раскрытиями и всеми записанными поимённо голосованиями, в стране, потерявшей институциональную способность его остановить.
Короткий ответ, ещё раз
Почему никто не останавливает цикл искусственного интеллекта. Потому что нет никакого «никто». Нет ни одного кресла ни за одним столом в американской финансовой или политической системе, чья должностная инструкция включала бы отступить и остановить сделку на том основании, что она неразумна. Каждый актор делает то, чего требует его институт. Каждый институт действует в рамках своего законного устава. Провал структурный, а структурные провалы нельзя проследить до конкретного злодея, и именно поэтому стандартный журналистский рассказ об этих эпизодах всегда разочаровывает. Нет злодея, которого можно было бы назвать, есть только система, которую можно описать, и я её теперь описал.
Почему умные люди соглашаются. Потому что профессиональные стимулы каждого стола в цепочке выстроены к согласию, а профессиональные стимулы столов, которые теоретически могли бы возражать, выстроены против возражения. Одно не является вопреки другому. Это один и тот же факт, увиденный с разных точек обзора.
Действительно ли люди на вершине цепочки теряют рубашку вместе со всеми остальными. Нет. Они уже продали большую часть того, чем владеют. Они продадут ещё до пика. Они диверсифицировались в активы, которые сохранят стоимость в течение коррекции. Их компенсационные пакеты уже вестированы. Их комиссии за управление фондами уже выплачены. Их пост-крушенческие потоки дохода, то есть места в советах, гонорары за выступления, партнёрства в венчурном капитале, уже устроены. Они не вернут ни доллара из извлечённых ими выгод. Они будут сидеть в советах фондов после краха и объяснять в интервью The New York Times, что никто не мог этого предвидеть.
И где это оставляет страну. Это оставляет страну в том, что я, как я утверждаю в своей книге, называю определяющим моментом имперского упадка, моментом, в который механизмы, построенные для служения публике, больше ей не служат, а класс, оперирующий механизмами, неотличим от класса, который ими владеет. Пузырь искусственного интеллекта это симптом этого состояния, и когда он лопнет, он сделает состояние более разборчивым, чем оно было в любой предыдущий момент американской истории. Ответит ли страна на эту разборчивость расчётом или ещё одним раундом отрицания и извлечения, определит, окажется ли то, что придёт следом, американской республикой, отступившей от имперского устройства, которое ей не следовало принимать, или американской республикой, полностью выпотрошенной устройством, с оставшейся на дверях табличкой и ничем внутри.
Это и есть вопрос. Статья, которую вы попросили меня написать, лишь ставит его. Ответ, если он есть, дадут граждане, которые её прочтут, которые прочтут книгу и которые решат, что делать дальше. Класс, названный на этих страницах, будет бороться против расчёта на каждом шагу, потому что расчёт против его интересов, и потому что у класса больше денег, больше юристов, больше доступа к прессе, больше политических пожертвований, больше пунктов назначения через вращающуюся дверь и больше институциональной укоренённости, чем у любого противника, с которым американская публика когда-либо сталкивалась внутри страны. Но класс это малая доля страны, а именно примерно одна десятая одного процента, и его сила зависит от согласия профессионально-управленческого слоя ниже него, составляющего примерно десять процентов страны, а его легитимация зависит от веры оставшихся девяноста процентов в то, что устройство меритократично и не может быть иным. Любой из этих слоёв может быть сломан. Профессионально-управленческий слой может быть сломан наступающей коррекцией, которая разрушит пенсионные и накопительные счета, от которых зависит его собственная долгосрочная безопасность, и разъяснит его членам, что они никогда на самом деле не были внутри того класса, которому они служили. Вера девяноста процентов может быть сломана статьями, подобными этой, книгами, подобными той, которую я пишу, и каждым гражданином, который перешлёт этот текст другому гражданину с запиской, объясняющей, почему, по её мнению, ему следует его прочесть. Класс не переживёт десятилетия такого. Устройство может быть сломано. Арифметика так говорит. Исторические данные так говорят. Требуется то, чтобы достаточное число граждан прочло арифметику, поверило арифметике и действовало по арифметике. Именно там на самом деле находится ответ на ваш вопрос.
Скотт Орткизе является президентом и генеральным директором Faulkner Capital Holdings. Он пишет о геополитике, энергетике, рынках капитала и многополярном переходе на throughlinesynthesis.com. Для корреспонденции: so@throughlinesynthesis.com.
Related reading
- The American AI Bubble Makes No Sense. Every Party to It Knows. It Is Happening Anyway. Why?
- Patriot Missile Myths, Proxy Wars, and the Capture of Western Foreign Policy by the Tech Oligarchs
- How the Tech Billionaires’ Cold War on China and Iran Is Consuming the American Empire
- American AI Domination? Not So Fast.